はじめに
みんなはお小遣いやお年玉をもらったら、どうしていますか?
「豚の貯金箱に入れて大切にしまっているよ!」という人もいれば、「銀行の口座にお金を預けているよ」という人も多いはずです。
でも、銀行にお金を預けておくだけでは、ほとんどお金が増えない時代だということを知っていますか?
昔の日本は、銀行にお金を預けておくだけで毎年利息(おまけのお金)がしっかりもらえて、自然とお金が増えていきました。しかし今の日本では、100万円を銀行に1年間預けても、増える利息は数十円から数百円程度。うまい棒が数本買えるかどうかです。
そこで、いま日本中の大人たちの間で大注目されているのが「投資」です!
さらに、国が「みんなが将来のためにお金を増やしやすいように」と特別に用意した最強の応援制度が、「NISA(ニーサ)」と「iDeCo(イデコ)」です。
テレビのニュースや電車の看板で、この言葉を見聞きしたことがある人もいるかもしれません。 「名前は聞いたことがあるけれど、ふたつは何が違うの?」 「どうしてお得って言われているの?」
今回は、これからの未来を生きるみんなが知っておくべき「お金に働いてもらう仕組み」と、NISAとiDeCoのひみつを、わかりやすく楽しく解き明かしていきます!
増えたお金に税金がかかる!?ふつうの投資ルール
貯金とどう違う?会社を応援する「投資」
そもそも「投資」とは何でしょうか? 投資とは、簡単にいうと「これからの成長を期待して、会社にお金を託して応援すること」です。
たとえば、みんなが大好きなサッカーシューズやゲームを作っている大好きな会社があるとします。 「この会社はもっと素晴らしい商品を作って、世界中のみんなを喜ばせてくれそうだ!」と信じて、自分のお金を出してその会社の一部(株や投資信託)を買います。
会社はその応援してもらったお金を使って、新しい商品を開発したり、便利な新技術を作ったりして、どんどん成長していきます。 そして会社の売り上げが伸びて大成功すると、「応援してくれてありがとう!」と、出したお金の価値が上がったり、お礼としてご褒美のお金(配当金)がもらえたりします。
貯金が「お金を金庫で眠らせておくこと」だとすれば、投資は「お金を会社の仲間として働きに行かせること」なのです!
儲けたお金の約20%が消えちゃう「税金の壁」
もし投資がうまくいって、1万円で応援した会社の価値が1万5000円になったとしましょう。 手元に戻すと、5000円のお小遣い(利益)が増えたことになりますよね!大喜びです。
ところが!ここで立ちはだかるのが「税金」のルールです。
ふつうのルールでは、投資で儲けたお金に対して、約20%(正確には20.315%)の税金を国に納めなければいけません。 20%というと、およそ「5分の1」です。 つまり、せっかく5000円増やしたのに、約1000円が税金として引かれてしまい、手元に残るのは約4000円になってしまいます。
「えーっ!自分がリスクをとって応援したのに、2割も引かれちゃうの!?」とガッカリしますよね。
そこで、国が用意したスーパー特別ボーナスこそが「NISA」と「iDeCo」なのです!
国は、「将来のために自分でお金を増やそうと頑張る人を全力で応援したい!」と考えました。 だから、「この制度を使って投資したなら、増えたお金にかかる約20%の税金をゼロにして、まるごと全部あげます!」という、夢のような特別ルールを作ってくれたのです!
NISAとiDeCoは何がちがう?ふたつの制度を比較!
「税金がゼロになるなら、NISAもiDeCoも同じじゃないの?」と思うかもしれません。 たしかに「増えた利益に税金がかからない」という基本は同じです。
しかし、このふたつには「使い道」と「引き出せるタイミング」に大きな違いがあります!
いつでも使える果樹園!「NISA」のひみつ
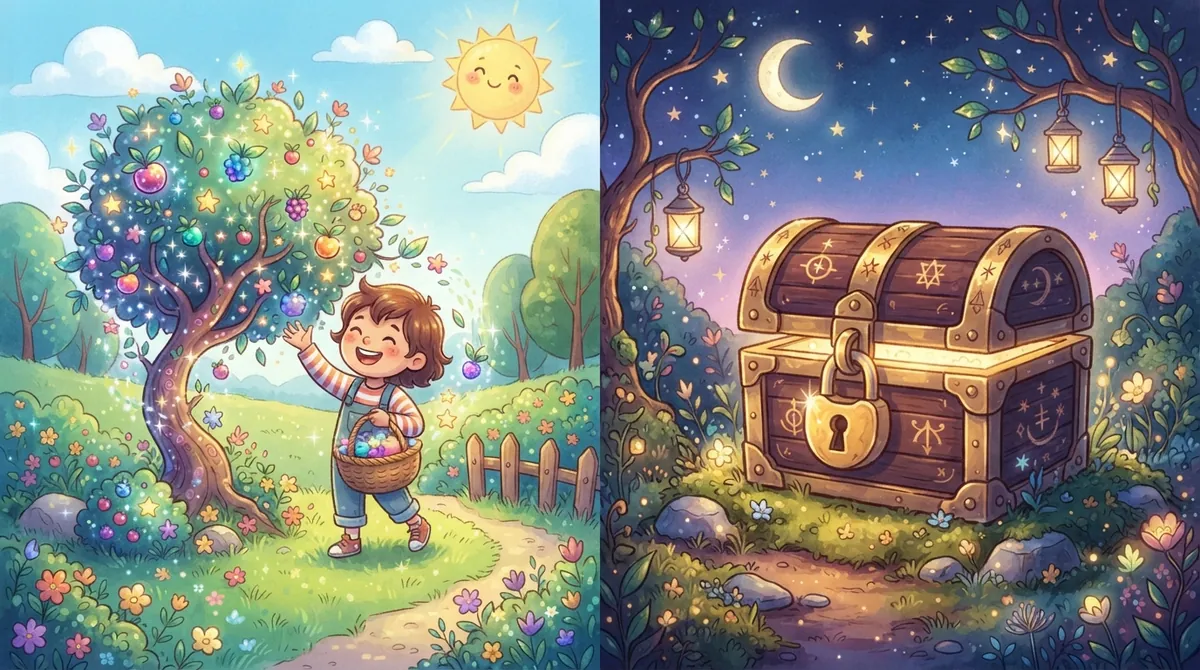
NISA(ニーサ)を一言でたとえるなら、「いつでも出し入れ自由な、スーパー果樹園」です!
木を植えて、時間をかけて果実(増えたお金)を育てます。 そして一番のポイントは、「いつでも好きなときに収穫して、お金を引き出して使っていい」ということです!
たとえば、
- 「5年後に家族で海外旅行に行きたいから、増えたお金を使おう!」
- 「10年後、子どもが高校や大学に入学するときの費用に使おう!」
- 「急にお金が必要になったから、少しだけ引き出そう!」
このように、自分の人生のタイミングに合わせていつでも自由にお金を引き出せます。 日本に住む18歳以上の大人なら誰でも始めることができ、一生涯にわたって税金ゼロで投資できる枠が用意されています。
60歳まで開かないタイムカプセル!「iDeCo」
一方のiDeCo(イデコ)は、「60歳になるまで絶対に開けられない、未来の自分へのタイムカプセル」です!
iDeCoは、自分でお金を積み立てて作る「自分専用の年金(おじいちゃん・おばあちゃんになったときの生活費)」です。 一番の特徴は、一度お金を入れたら原則として「60歳」になるまで1円も引き出すことができないという強烈なルールです!
「えっ!?引き出せないなんて、めちゃくちゃ不便じゃない!?」と驚きますよね。 でも、途中で使えないからこそ、ふたつの超強力なメリットがあります。
- 使っちゃう心配がない:人間は手元にお金があると、つい使ってしまいがちです。でもiDeCoなら強制的に鍵がかかるので、おじいちゃん・おばあちゃんになったときの生活費が確実に守られます。
- 今払う税金も安くなる:NISAにはない最大の武器です!iDeCoに毎月お金を積み立てると、「将来の準備をしっかりしていてえらいね」と評価され、今働いて払っているお給料の税金(所得税や住民税)がその場で安くなります!
- いつでも好きな時にお金を引き出せる!
- 増えた利益にかかる税金(約20%)が一生ゼロ!
- 旅行、子どもの進学、車の購入など使い道が自由!
- たとえるなら「自由に出し入れできるスーパー果樹園」!
- 原則60歳まで引き出せない(タイムカプセル)!
- 増えた利益の税金ゼロ+今払う税金も安くなる!
- おじいちゃん・おばあちゃんになった時の生活費専用!
- たとえるなら「未来の自分へ届けるカギ付き金庫」!
このように、「いつか使うかもしれないお金や進学資金はNISA」で育てて、「老後まで絶対に使わないお金はiDeCo」で手堅く貯める、というように大人は使い分けているのです!
投資で損をしないために守るべき「3つの約束」
「税金がゼロになるなら、貯金を全部投資にしちゃおう!」と思った人もいるかもしれません。 でも、ちょっと待ってください!
投資には、銀行の預金とは違って「リスク」があります。 景気が悪くなったり、応援した会社の業績が下がったりすると、最初に入れたお金(元本)よりも減ってしまうことがあるのです。
プロの投資家やお父さん・お母さんも実践している、リスクをグッと減らして安全にお金を育てる「3つの約束」をしっかり覚えておきましょう!
長期:時間をかけてじっくり育てる!
投資は、1日や2日でお金を倍にしようとするものではありません。短期間で当てようとするのはギャンブルと同じです。
投資の本当の力は、10年、15年、20年と「長い時間」をかけることで発揮されます。 世界の経済や新しい技術は、山あり谷ありの波を繰り返しながらも、長い年月をかけて全体として右肩上がりに成長してきました。時間を味方につけることで、一時的な値下がりに慌てることなく、お金をじっくり大きく育てることができるのです。
積立:毎月コツコツ決まった額を買う!
「株が一番安いときに買って、一番高いときに売れば一番儲かるはず!」と思いますよね。 でも、いつが一番安くていつが一番高いかなんて、世界最高の専門家でも正確には予想できません。
そこで最強の作戦が「毎月決まった日に、決まった金額(たとえば毎月1万円)を買い続ける」という積立です。 値段が高いときには少しだけ買い、値段が下がって安いときにはたくさん買うことになります。 これを自動で続けると、全体として「ちょうどいい平均的なお買い得価格」で買い集めることができるのです(これを専門用語で「ドルコスト平均法」と呼びます)。
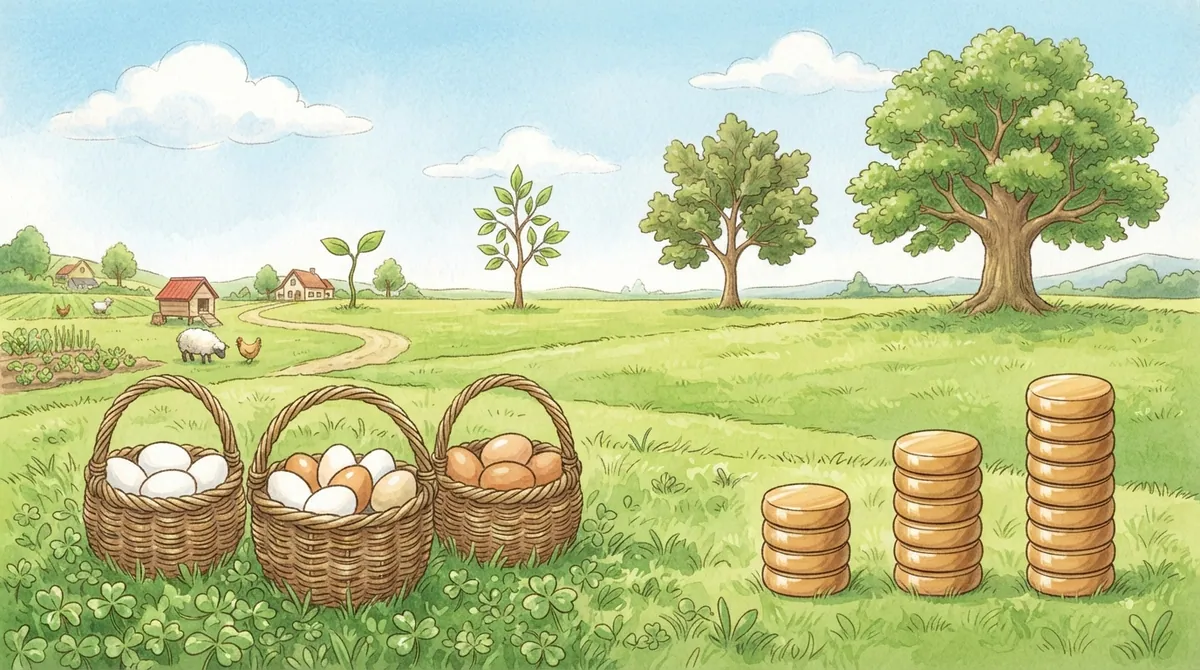
分散:いろんなカゴに卵を分ける!
投資の世界には、有名なことわざがあります。 「卵をひとつのカゴに盛るな」です!
もし持っている卵を全部ひとつのカゴに入れて運んだら、そのカゴを落としたときに全部の卵が割れて台無しになってしまいますよね。 でも、3つや4つのカゴに分けて持っていれば、ひとつのカゴを落としても、残りのカゴの卵は無事です。
投資もまったく同じです。たったひとつの会社だけに全財産を投資すると、その会社が倒産したときに大損してしまいます。 日本だけでなくアメリカやヨーロッパ、アジアなど、世界中の何千社もの会社に少しずつ分けてお金を投資する(投資信託を使う)ことで、どこかひとつの会社がダメになっても、全体としてはしっかり守られるのです!
まとめ
- ふつうの投資は増えたお金から約20%の税金が引かれるが、NISAとiDeCoなら税金がゼロになる!
- NISAは「いつでも引き出せる果樹園」、iDeCoは「60歳まで開かないタイムカプセル」!
- 投資をするときは「長期・積立・分散」の3つの約束を守って、時間をかけて安全に育てよう!

 ポチップ