はじめに
学校で元気に遊んでいて転んでしまったり、急に熱が出て気分が悪くなったりしたとき、みなさんはどこへ行きますか?
きっと、保健室の先生のところへ行って絆創膏を貼ってもらったり、ベッドで休ませてもらったりしますよね。
では、大人の人たちがよく話している「保険」という言葉を聞いたことはありますか?
「保険に入っているから安心だね」とか「今月は保険料を払わなくちゃ」なんて会話を、お父さんやお母さんがしているのを耳にしたことがあるかもしれません。
名前に同じ「ほけん」という字が使われているので、「大人の保健室みたいな病院のことかな?」と思ってしまう人もいるでしょう。
でも実は、大人の言う「保険」は、お部屋や建物の名前ではありません。
もしも大きな病気になってしまったり、交通事故にあってしまったりしたときに、みんなが困ってしまわないように助けてくれる「世の中のすごいお金の仕組み」なのです!
もし入院して「治療費に100万円かかります!」と言われたら、自分のお小遣いではとても払えませんよね。おうちの人にとっても、急にそんな大金を用意するのはとても大変です。
そこで生まれたのが、大勢の人が力を合わせてピンチを乗り越える「保険」という助け合いの知恵です。
今回は、大人になる前にぜひ知っておきたい「保険」のひみつを、身近な例を交えながらわかりやすく解説します!
保険ってどんなもの?「みんなで助け合う」チームワーク!
「保険」を一言で説明すると、「みんなで少しずつお金を出し合って、だれかが困ったときに助ける仕組み」です!
わたしたちの毎日の生活には、いつどんなトラブルが起きるか分かりません。
どんなに気をつけていても、急に重い病気にかかってしまったり、乗っていた車が事故にあってしまったり、雷や火事で家が燃えてしまったりすることがあります。
そうした大きなトラブルが起きると、お医者さんに払うお金や、壊れたものを直すお金として、何百万円、ときには何千万円ものお金が必要になってしまいます。
これを一人だけの貯金で払おうとすると、たちまち生活ができなくなってしまいますよね。
そこで、大勢の人たちが集まって「チーム」を作ります。
「ふだんはみんなで少しずつお金を出し合って、大きな貯金箱に貯めておこう。そして、もしメンバーの誰かが大怪我や病気で大ピンチになったら、その貯金箱からまとまったお金を出して助けてあげよう!」と約束するのです。
これが保険の基本的な考え方です。
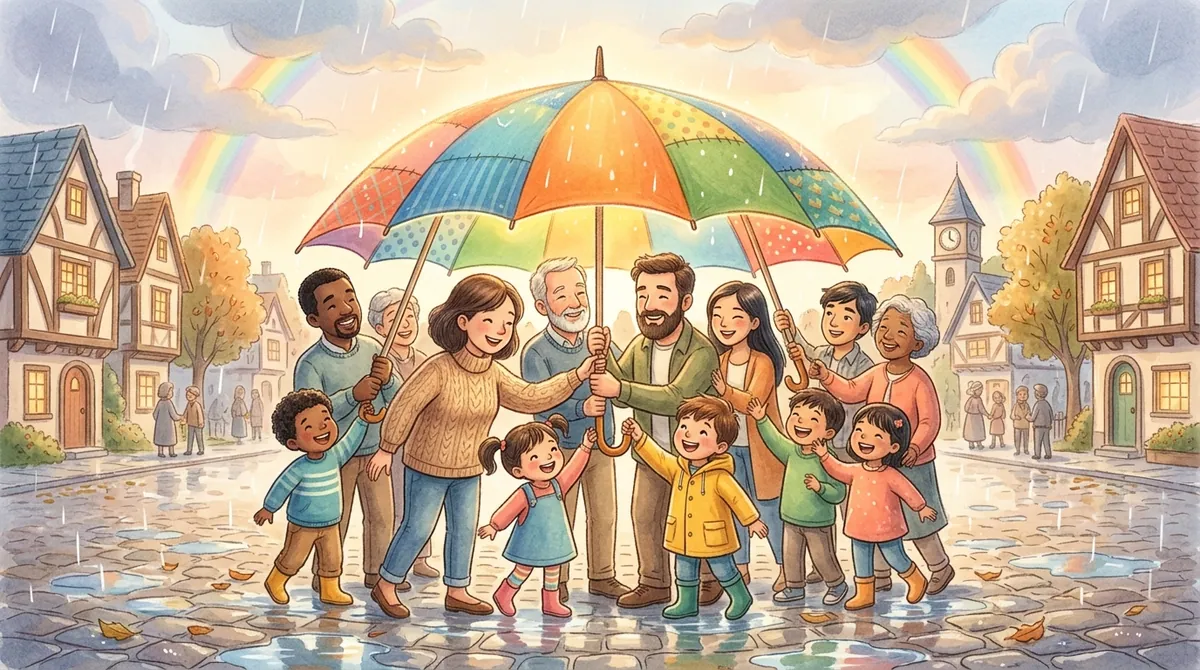
晴れている日は「傘なんていらないや」と思いますよね。でも、いつ突然の土砂降りの雨(病気や事故などのトラブル)が降ってくるかは、誰にもわかりません。一人ひとりが少しずつお金を出し合って、街のみんなが入れる「巨大な傘」をあらかじめ準備しておくこと。それが保険です!雨に降られた人を、みんなの傘で濡れないように温かく守ってあげるのです。
保険では、みんなが普段から少しずつ払うお金のことを「保険料」と呼びます。
そして、実際に病気や事故にあって困ったときに、貯金箱から受け取る助けのお金のことを「保険金」と呼びます。
たとえば、100万円という大金は、1人だけで急に用意するのはとても大変です。
でも、もし1万人の人が集まって、一人あたりたったの「100円」を出し合ったらどうでしょう?
100円×1万人で、あっという間に「100万円」が集まりますよね!
一人ひとりの負担は小さくても、大勢のチームワークが集まれば、たった一人のピンチをしっかりと救い出すことができるのです。
どんな種類があるの?くらしを守る4つの保険
世の中には、いろいろな「もしも」の危険があります。そのため、危険の種類に合わせていろいろな保険が用意されています。
ここでは、わたしたちの暮らしを支えてくれている代表的な「4つの保険」を紹介します!
- 健康保険 病気になったり怪我をしたりして、病院に行ったときに助けてくれる保険です。病院の窓口でお金を払うとき、健康保険に入っていれば、大人は治療費全体の「3割(30%)」だけを払えばよくなります。残りの7割は健康保険が代わりに払ってくれるのです。さらに、小学生のみんなのような子どもは、住んでいる市区町村のサポート(子ども医療費助成)のおかげで、窓口での支払いが無料や数百円で済む地域もたくさんあります!
- 生命保険 人間の「命」に関わる保険です。家族を支えて働いているお父さんやお母さんが、万が一病気や事故で亡くなってしまったり、重い病気で働けなくなってしまったりしたときに、残された家族の毎日の生活費や、子どもの学校の学費などを支えるお金が支払われます。
- 自動車保険 車を運転しているときの事故に備える保険です。車同士がぶつかって壊れたときの修理代はもちろん、万が一歩いている人に怪我をさせてしまった場合、治療費や慰謝料などで何千万円、何億円という途方もないお金が必要になることがあります。そうした巨額のお金をカバーしてくれます。
- 火災保険・地震保険 家や家具を守るための保険です。料理中の失火や近所からのもらい火で家が燃えてしまったり、大きな台風の風で屋根が吹き飛んだり、地震で家が倒れてしまったりしたときに、家を建て直したり新しい家具を買い直したりするためのお金が出ます。
こうした保険は、大きく分けると「国が用意しているもの」と「民間の会社が用意しているもの」の2つのグループがあります。
- 日本に住んでいるすべての人が必ず入るルール(国民皆保険制度)!
- 健康保険や年金など、人間らしい暮らしを守る最低限のバリアを国が作ってくれる!
- お給料や年齢に合わせて、公平に保険料を分担する!
- 民間の保険会社が工夫して作ったプランから、自分や家族の心配に合わせて選んで入る!
- ガンの治療に特化した保険や、子どもの学費を積み立てる学資保険などがある!
- 公的保険のサポートだけでは足りない不安を、プラスアルファで手厚くカバーする!
日本は「国民皆保険」といって、生まれた赤ん坊からおじいちゃん・おばあちゃんまで、全員が何かしらの公的健康保険に入ることになっています。
世界中を見渡すと、国による保険がなくて、大金を払えない人は病院で治療すら受けられない国もあります。
日本で誰もが安心して病院に行けるのは、この公的な保険制度がしっかり整っているからなのです。
小学生のいま知っておきたい!「もしも」に備える力
「保険の大切さはわかったけど、大人の話で小学生の俺たちにはまだ関係ないんじゃないの?」と思う人もいるかもしれません。
でも実は、小学生のみなさんの毎日の生活にも、保険はとても深く関わっています!
その代表的な例が、「自転車保険」です。
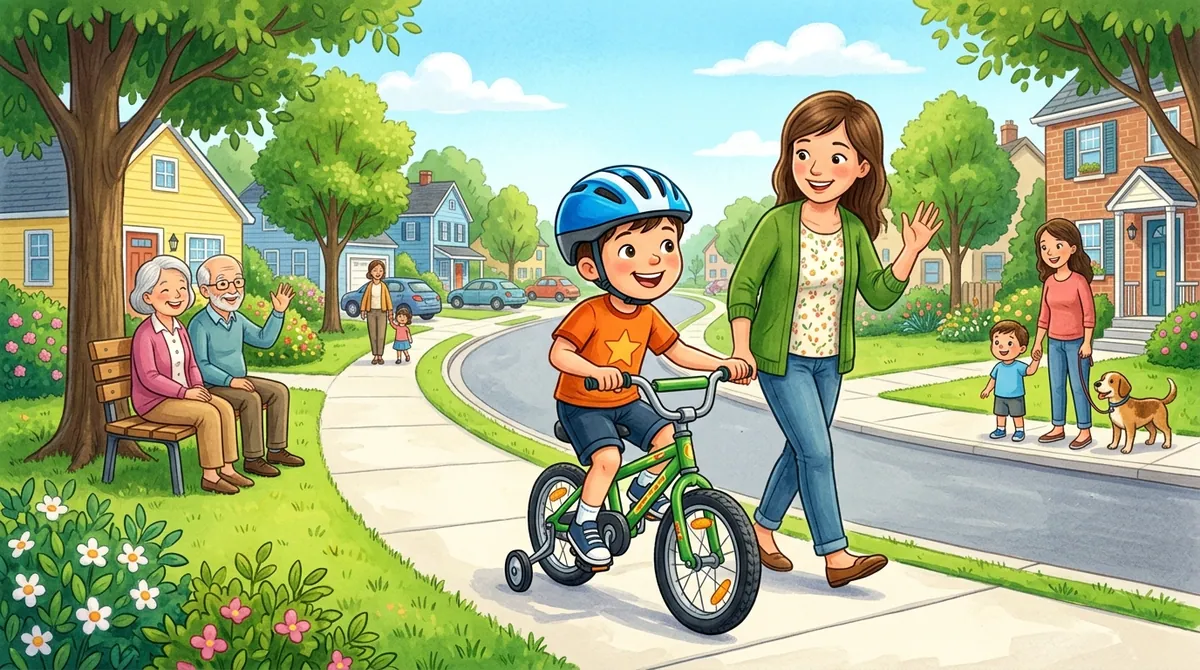
みなさんは、お友達と公園へ行ったり習い事へ通ったりするときに、自転車に乗りますよね。風を切って走るのはとても気持ちがいいものです。
しかし、自転車は法律の上では「車のなかま(軽車両)」です。スピードを出して人にぶつかってしまったら、相手に大きな怪我をさせてしまう危険があります。
もし小学生が自転車で歩行者のお年寄りにぶつかってしまい、寝たきりにさせてしまったらどうなるでしょうか?
実際に起きた裁判で、事故を起こした子どものお母さんに対して、約9500万円もの損害賠償(弁償金)の支払いを命じる判決が出たことがあります!
小学生の子どもにはそんな大金は払えませんから、保護者である親が全額を支払う義務を負うことになります。
どんなに気をつけていても、曲がり角の死角から急に人が飛び出してくるなど、思わぬ事故は起こり得ます。
そんなとき、相手の人の治療費や生活の補償をしっかり支払えるように備えるのが「自転車保険」や「個人賠償責任保険」です。
いまは日本全国のほとんどの都道府県で、自転車に乗る人は保険に入ることがルール(条例で義務化)になっています。
また、みなさんが学校にいる間も、実は保険に見守られています。
学校で体育の授業や休み時間に怪我をしたとき、病院代の一部を助けてくれる「日本スポーツ振興センターの災害共済給付制度」や、PTAで入る保険などがあります。
みなさんが毎日安心して勉強したり、元気に校庭を走り回ったりできるのは、周りの大人たちがこうした「保険のバリア」をしっかりと張ってくれているからなのです。
まとめ
- 保険は「みんなで少しずつお金を出し合って、困った人を助け合う」すごいチームワーク!
- 健康保険、生命保険、自動車保険、火災保険など、くらしの様々な危険から守ってくれる!
- 小学生の自転車事故でも大きな責任になることがあるため、身近な保険で守られている!
保険とは、お金を通して人と人とが助け合う「社会のやさしいセーフティネット(安全網)」です。
誰かが困ったときにはみんなで支え、自分が困ったときにはみんなに支えてもらう。
この助け合いのルールがあるからこそ、人間は未来の不安を減らして、安心して新しいことにチャレンジしたり、元気に毎日を過ごしたりすることができます。
ぜひ今日、おうちの人と「うちはどんな保険に入っているの?」と話してみてくださいね!

 ポチップ